
Auto monatlich Kosten: Realistische TCO-Rechnung & Beispiele
Was kostet ein Auto wirklich pro Monat? Detaillierte TCO-Analyse für Fixkosten, Wertverlust, variable Ausgaben & Praxistipps. Jetzt kennenlernen!

- Die Gesamtkostenstruktur eines Fahrzeugs
- Fixkosten: Steuer, Versicherung und regelmäßige Gebühren
- Variable Betriebskosten und Werkstattaufwand
- Wertverlust als größter Kostenfaktor
- Klassenvergleich und Praxistipps zur Kostensenkung
Die Gesamtkostenstruktur eines Fahrzeugs
Unsichtbare Ausgaben: Woraus setzen sich die monatlichen Autokosten zusammen?
TL;DR: Die realen monatlichen Kosten für ein Auto gehen weit über Benzin und Werkstatt hinaus. Wertverlust, Steuer und Versicherung zählen ebenso dazu wie laufende Reparaturen und unvorhersehbare Reparaturkosten. Häufig unterschätzen Autofahrer den tatsächlichen Bedarf im eigenen Mobilitätsbudget deutlich.
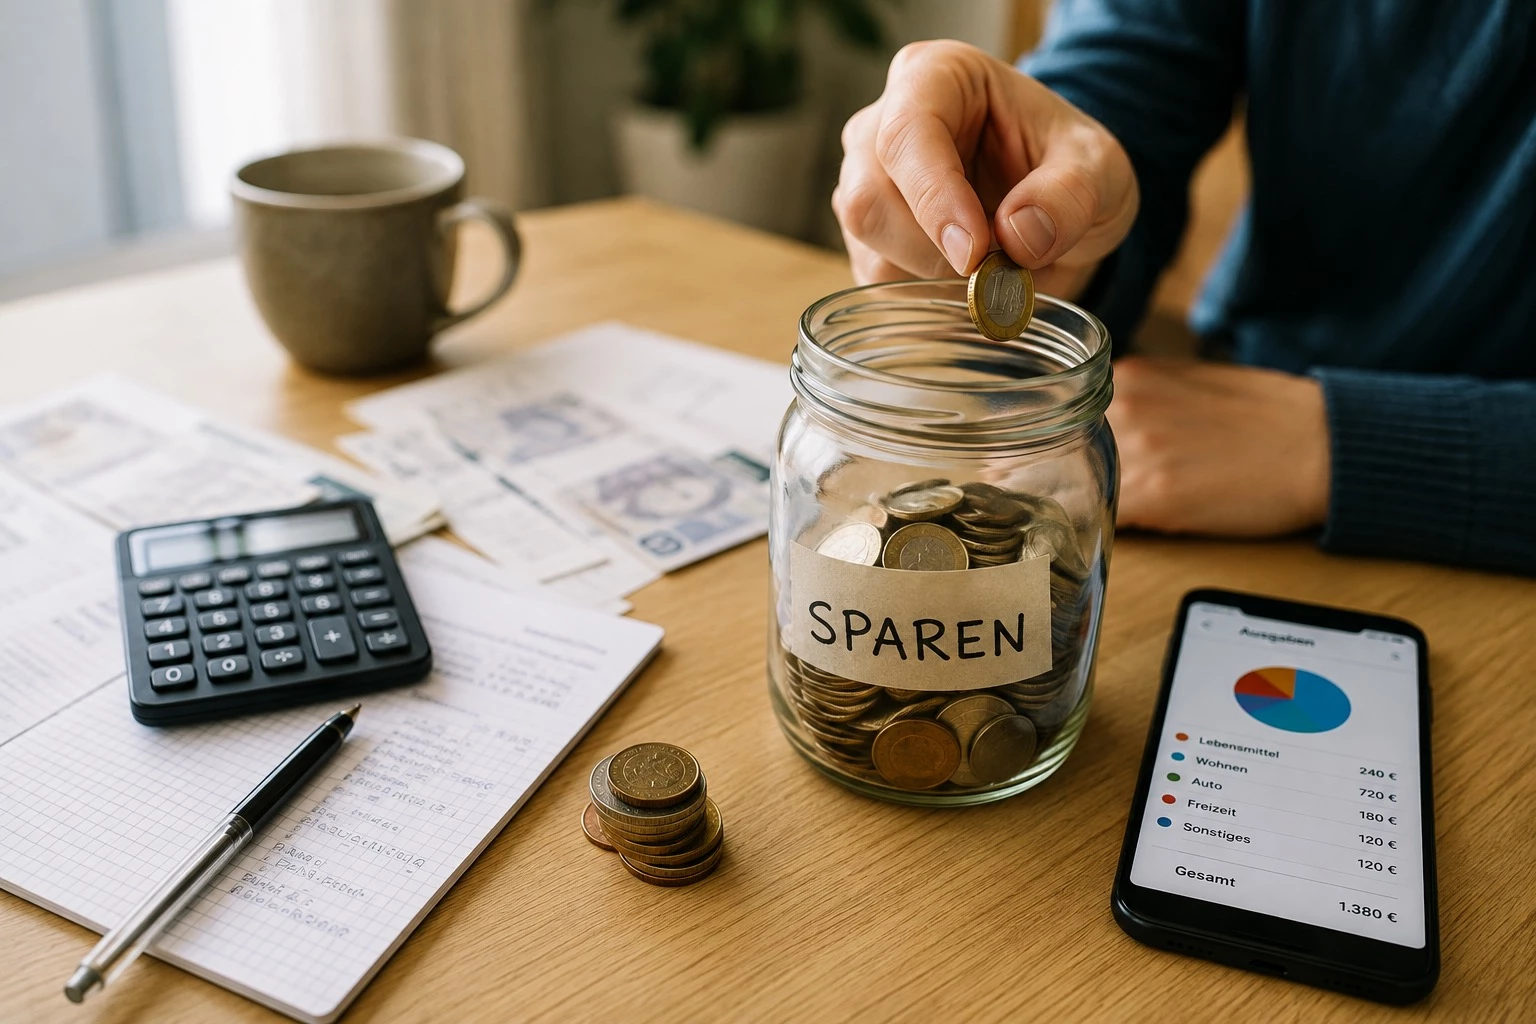
Wer das eigene Auto als reine Mobilitätslösung betrachtet, blendet oft die verborgenen Kosten aus. In öffentlichen Statistiken werden zumeist nur Betriebsausgaben wie Kraftstoff genannt. So berichtet das Statistische Bundesamt von durchschnittlichen 233 Euro monatlich je Auto – ein Wert, der für die finanzielle Planung ebenso beruhigend wie irreführend ist. Fachlich anerkannt ist vielmehr die Total Cost of Ownership (TCO): Sie bildet die komplette finanzielle Belastung ab – angefangen bei Wertverlust, über Steuer und Versicherungen, bis zu Instandhaltung und Verschleiß.
Fixkosten: Steuer, Versicherung und regelmäßige Gebühren
Steuerregelungen und CO2-Progression für Pkw
Die Kfz-Steuer bezieht sich seit der letzten Reform auf den Hubraum und die CO2-Emissionen. Für moderne Fahrzeuge sind die ersten 95 Gramm CO2 pro Kilometer steuerfrei. Jede Überschreitung wird progressiv besteuert. So sollen Anreize für emissionsarme Fahrzeuge geschaffen werden; besonders bei leistungsstarken Modellen wirkt sich das deutlich auf den Geldbeutel aus.
Kfz-Versicherung: Prämien und SF-Klassen
Die Versicherungsbeiträge machen etwa zwölf Prozent der Autokosten aus. Das System der Schadenfreiheitsklassen belohnt unfallfreies Fahren mit prozentualen Rabatten. Versicherungsprämien sind jedoch stark vom Fahreralter, Fahrzeugtyp und dem gewünschten Deckungsumfang (Haftpflicht, Teil- oder Vollkasko) abhängig. Demografische Entwicklung: Prämien steigen bei älteren Fahrern teilweise wieder an, da das Risiko aus Sicht der Versicherer zunimmt.
„Für viele private Fahrzeughalter sind steigende Versicherungsprämien bereits ein ernstzunehmender Kostentreiber geworden.“ — GDV, Gesamtverband der Deutschen Versicherungswirtschaft
Ein gezielter Tarifvergleich kann mehrere Hundert Euro pro Jahr sparen – gerade mit zunehmendem Alter oder Tarifwechsel.
TÜV, Wartungspläne, Abgaben
Auch wenn das Auto ungenutzt bleibt, laufen Gebühren wie Hauptuntersuchung (HU/TÜV) und feste Wartungsintervalle weiter. Vernachlässigte Pflege und Wartung führen nicht nur zu höheren Kosten, sondern können auch den Wertverlust beschleunigen.
Variable Betriebskosten und Werkstattaufwand
Der Verbrauch als direkte Ausgabengröße
Kraftstoffkosten sind die sichtbarste Variable – und abhängig von Fahrleistung, Verbrauch und Spritpreis. Wer rechnet, nimmt den Verbrauch laut Bordbuch, multipliziert mit aktuellem Preis und gefahrenen Kilometern: (Verbrauch/100) × Spritpreis × Jahreskilometer.
Realistische Kalkulationen legen dafür Werte aus Praxis-Checks oder dem ADAC zugrunde.
Werkstatt und Instandhaltung: Das unterschätzte Risiko
Neben den regelmäßigen Services wie Ölwechsel, Bremsflüssigkeit und Inspektion fallen Verschleißreparaturen und Reifenersatz ins Gewicht. Diese Kosten machen, laut ADAC, rund acht Prozent der Autokosten aus. Ein Kleinwagen kommt mit etwa 54 Euro pro Monat aus, in der Mittelklasse werden durchschnittlich 60 Euro kalkuliert. Allerdings gilt: Mit dem Alter steigen Reparaturkosten oft sprunghaft.
Schauen Sie sich doch einmal eine Übersicht all unserer spannenden Themen an
Laufende Ausgaben: Pflege, Parken und kleine Extras
Neben klassischen Betriebsstoffen schlagen Autowäsche, Pflegeprodukte und – vor allem in Städten – Parkgebühren dauerhaft zu Buche. In vielen privaten Kostenaufstellungen finden sich diese Posten nicht, sie summieren sich dennoch über das Jahr.
Wertverlust als größter Kostenfaktor
Kapitalverzehr unmittelbar nach dem Kauf
Am Tag der Zulassung beginnt der Wertverlust: Im ersten Jahr gehen ungefähr 25 Prozent des Fahrzeugwerts verloren. Nach drei Jahren liegt der Restwert durchschnittlich nur noch bei knapp der Hälfte des Listenpreises. Erst dann verläuft die Entwicklung langsamer. Restwerte schwanken stark – abhängig von Marke, Modell, Erstkaufpreis und Markttrends.
„Die größten Missverständnisse bei Autokosten entstehen durch die Unterschätzung des Wertverlusts.“ — ADAC Fahrzeugkostenrechner, 2023
Der typische Fehler: Bei Gebrauchtwagenkauf erscheinen die Kosten pro Monat niedriger, doch hohe Einzelreparaturen oder Restwertschwankungen können diesen Effekt ausgleichen oder sogar ins Negative drehen.
Elektrisch oder Verbrenner? Trends beim Werterhalt
Inzwischen zeigen neueste Marktanalysen, dass bei häufigen Modellen der Wertverlust zwischen E-Auto und Benziner/Diesel sehr ähnlich verläuft. Entscheidungen werden schwieriger, da Förderungspolitik, Nachfrage und technologische Updates große Schwankungen verursachen.
Strategien gegen Wertverlust
Fahrzeuge mit beständigem Werterhalt sind meist Volumenmodelle mit hoher Nachfrage und bewährtem Ruf. Bei Leasing oder im Auto-Abo wird das Wertverlustrisiko auf die Laufzeit des Vertrags verlagert; oft sind sogar Wartung und Reparatur bereits inkludiert, was die monatliche Planung erleichtert.
Klassenvergleich und Praxistipps zur Kostensenkung
Reale Monatswerte praxisnah gegenübergestellt
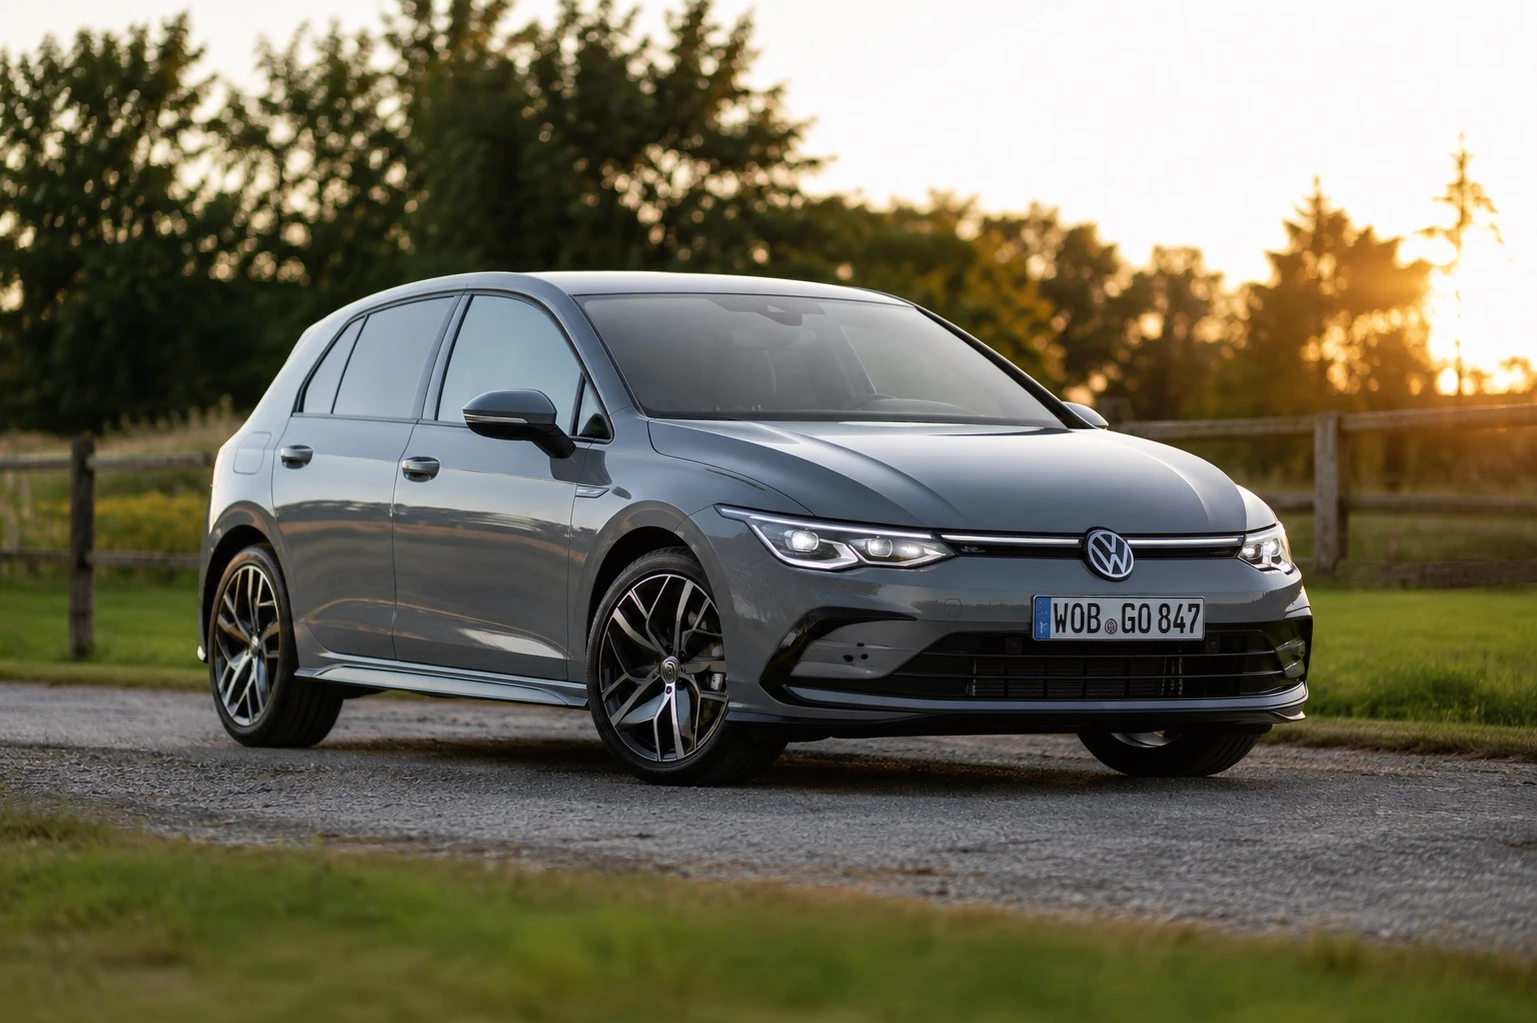
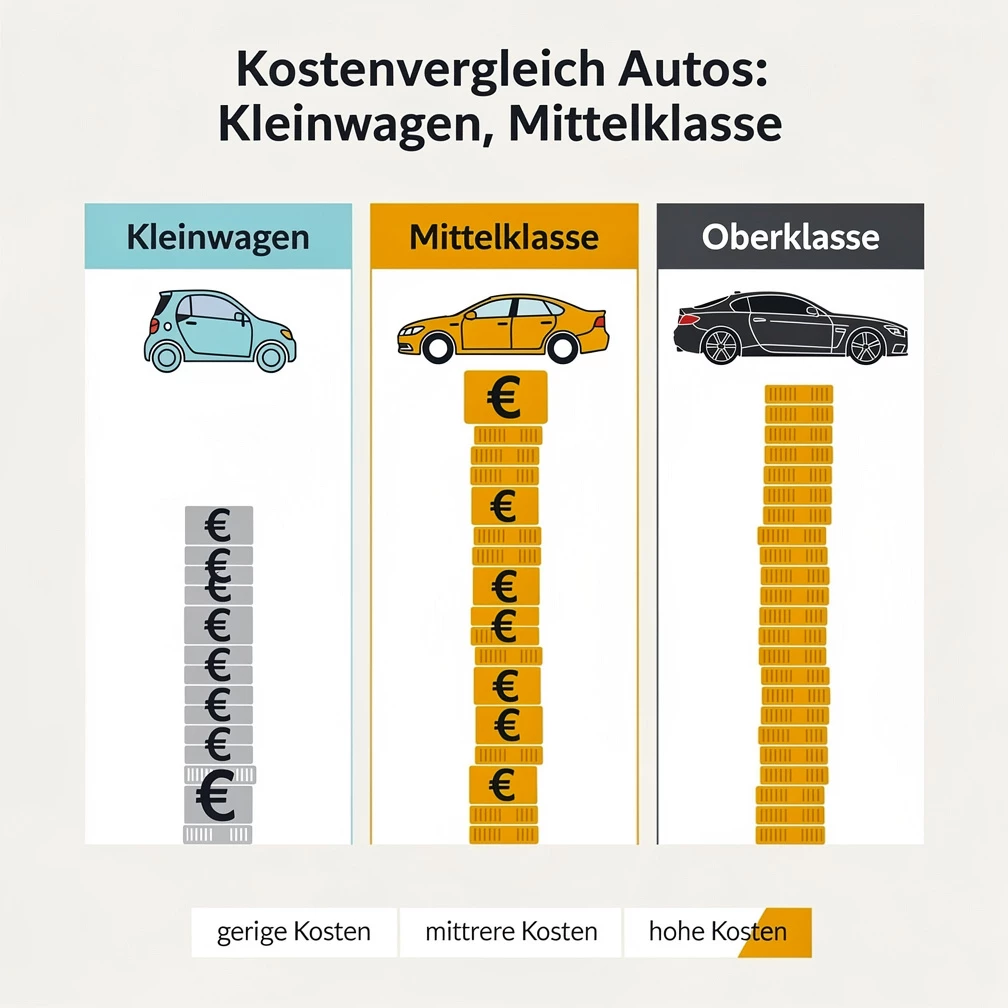
Der direkte Vergleich verschiedener Fahrzeugklassen liefert einen objektiven Maßstab. Die Kostenanalyse des ADAC nimmt eine Haltedauer von fünf Jahren und 15.000 Kilometer jährlich an. Beispiele (Stand: ADAC Autokosten 2023):
- Kleinwagen, z.B. Fiat Panda: 423 € mtl.
Fixkosten: 81 € | Werkstatt: 54 € | Betrieb: 139 € | Wertverlust: 158 € - Mittelklasse, z.B. VW Golf: 625 € mtl.
Fixkosten: 91 € | Werkstatt: 60 € | Betrieb: 127 € | Wertverlust: 347 € - Oberklasse, z.B. Mercedes SLC: 1.207 € mtl.
Fixkosten: 167 € | Werkstatt: 134 € | Betrieb: 189 € | Wertverlust: 717 €
Diese Zahlen zeigen: Wer Fahrzeug und Klasse bewusst auswählt, beeinflusst die finanzielle Belastung am deutlichsten. Am zweitgrößten sind die fixen Versicherungsprämien, mit denen Sparpotenziale durch Wechsel oder veränderte Nutzung bestehen.
Vorteile & Nachteile auf einen Blick
Vorteile
- Hohe Planungssicherheit bei kompletter TCO-Kalkulation
- Vermeidung finanzieller Engpässe durch Berücksichtigung des Wertverlusts
Nachteile
- Monatlich höherer Kapitalbedarf als oft angenommen
- Unsicherheit über Wertverlust durch Marktentwicklungen
Checkliste für die Praxis
- Alle Kostenarten (Fixkosten, Betrieb, Wertverlust) wirklich ansetzen?
- Tarifvergleich bei Versicherung jährlich durchführen
- Inspektionen und Pflege nicht vernachlässigen
- Fahrzeugklasse und Modellwahl an aktuelle Lebenssituation anpassen
Weitere Informationen und Entscheidungshilfen
Für die vertiefte Recherche bieten ADAC, Verbraucherzentralen und der Gesamtverband der Deutschen Versicherungswirtschaft aktuelle Kostenvergleiche, Rechner und Tools. Seriöse Fahrzeugbörsen und Hersteller veröffentlichen Listen zu Wertverlust und laufenden Kosten übersichtlich auf ihren Internetseiten.
Zielgruppen im Blick
Perspektive für 20–40 Jahre
Bei Erstwagen-Kauf oder als Berufseinsteiger steht häufig das Budget im Vordergrund. Klein- und Kompaktwagen bieten überschaubare Kosten, flexible Vertragsformen (Leasing, Abo) helfen, Wertverlustrisiko gering zu halten. Wichtig: Versicherungsprämien können für Fahranfänger durch Fahrerschulung oder Familienversicherung spürbar sinken.
Perspektive für 40–60 Jahre
Familiengründung, Arbeitsplatzsicherheit und längere Fahrleistungen verschieben die Nachfrage oft in Richtung Mittelklasse. Komfort, Sicherheit und Restwert werden wichtiger. In dieser Gruppe lohnt gezielter Tarifvergleich am meisten: Mit steigendem Fahreralter ändern sich Risikoprofile in der Versicherung.
Perspektive ab 60
Ab dem 60. Lebensjahr steigen Versicherungsprämien erfahrungsgemäß wieder an. Guter Werterhalt und niedrige Werkstattkosten gewinnen an Bedeutung, weil oft geringere Jahresfahrleistung auftritt. Leasing mit Wartungspauschale kann attraktive Entlastung bieten. Vorteil: Kein Risiko durch unerwarteten Wertverlust am Laufzeitende.
„Die größten Einsparpotenziale liegen im Wertverlust und der gezielten Tarifwahl bei der Versicherung – nicht im Kraftstoffverbrauch.“
ADAC Autokostenstudie 2023
Individuelle Beratung, Tipps zu Versicherung, Wertverlust und Notfallmanagement gesucht? Unser Team von Crash Happens steht bereit – digital und persönlich.
Jetzt unverbindlich KontaktWeitere Stichwörter zu diesem Artikel
Das könnte Sie auch interessieren
Familienhotels mit Hund in der Umgebung von Solingen

Stromkosten optimieren mit Solar im Bergischen Land

KNIPEX Wuppertal: Weltmarktführer für Zangen Bergisches Land

Flugverspätung und Annullierung: Entschädigung nach EU-Recht sichern

Elektronische Parkscheiben im Test: Komfort und Sicherheit 2026


