
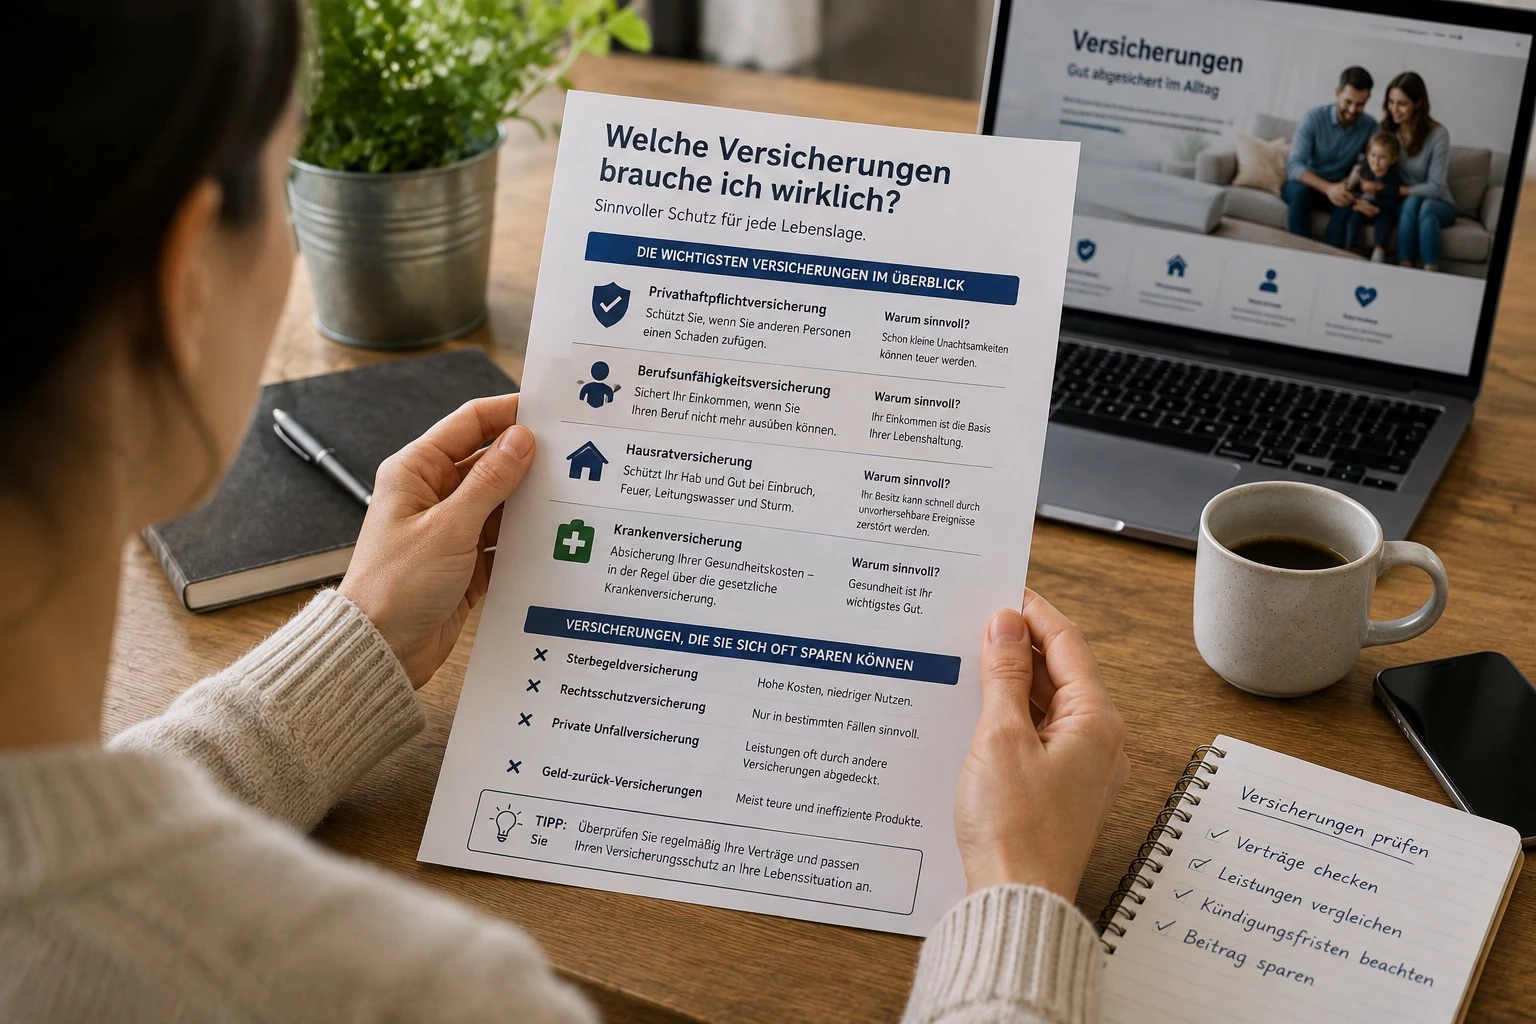
Die wirklich wichtigen Versicherungen im Überblick
Welche Versicherungen braucht man wirklich? Klarer Überblick, fundiert geprüft – mit Beispielen, Checkliste & Entscheidungshilfe. Jetzt informieren!

- Pflichtversicherungen in Deutschland
- Wichtige Zusatzversicherungen für den Alltag
- Optionale Versicherungen: Sorgfältig abwägen
- Überflüssige Policen: Wo man sparen kann
- Empfehlungen und Entscheidungsmatrix
Pflichtversicherungen in Deutschland
Grundabsicherung für alle Bürgerinnen und Bürger
TL;DR: Krankenversicherung und Kfz-Haftpflicht sind vom Gesetz vorgeschrieben. Gesetzliche Rentenversicherung als Pflicht für Arbeitnehmer. Ohne diese Policen drohen massive finanzielle Risiken und Bußgelder. Deutschland schreibt einige Versicherungen zwingend vor. Die wichtigste ist die Krankenversicherung – ohne sie gibt es keine medizinische Regelversorgung. Sie schützt vor ruinösen Behandlungskosten. Wer ein Kfz besitzt, braucht zudem eine Kfz-Haftpflicht. Sie übernimmt Schäden, die Dritten entstehen. Auch die gesetzliche Rentenversicherung zählt zur Pflicht für Arbeitnehmer und bestimmte Selbständige: Ohne sie fehlt die Basis fürs Alter.
Wichtige Zusatzversicherungen für den Alltag
Absicherung existenzieller Risiken – was wirklich zählt
Staatlich vorgeschriebene Versicherungen reichen nicht für einen umfassenden Schutz. Wer sich finanziell absichern will, sollte konkrete Risiken prüfen: Die private Haftpflichtversicherung deckt Schäden ab, die man Dritten zufügt – und schützt so vor dem finanziellen Ruin, falls beispielsweise ein Unfall passiert und jemand verletzt wird. Ebenso wichtig für Eigentümer: Die Wohngebäudeversicherung sichert Haus und Grundstück gegen Feuer, Leitungswasser, Sturm und weitere Gefahren. Besonders nach Extremwettern zählt auch eine zusätzliche Elementarschadenversicherung oft zur sinnvollen Erweiterung.
Berufsunfähigkeit & Risikolebensversicherung
Wer auf sein Einkommen angewiesen ist, sollte sich gegen Berufsunfähigkeit absichern. Psychische Erkrankungen stehen heute oft ganz vorn als Ursache. Die gesetzliche Erwerbsminderungsrente reicht im Ernstfall selten aus. Eine Berufsunfähigkeitsversicherung bietet individuelle Existenzsicherung.
Für Hauptverdiener, Eigenheimfinanzierer oder Eltern schützt eine Risikolebensversicherung die Hinterbliebenen. Sie zahlt, wenn der oder die Versicherte stirbt. Besonders, solange finanzielle Verpflichtungen wie ein Kredit bestehen.
Auslandskrankenversicherung & Hundehalterhaftpflicht
Wen schon kurze Reisen ins Ausland führen, ist ohne Auslandsreisekrankenversicherung oft ungenügend geschützt. Sie übernimmt Heil- und Rücktransportkosten, die selbst im EU-Ausland schnell vier- oder fünfstellige Summen erreichen können. Auch bei Haustieren gibt es Pflichten: Für Hundehalter ist die Hundehaftpflicht teilweise gesetzlich gefordert – aber immer dringend geraten, da Schäden teuer werden können.
Krankentagegeld & Wohngebäudeversicherung
Selbstständige oder Privatversicherte, die kein Krankengeld bekommen, sollten ein Krankentagegeld in ihre Erwägungen einbeziehen. Die Wohngebäudeversicherung bleibt Pflicht für Immobilienbesitzer, wenn Finanzierung läuft und sinnvoll beim Schutz des selbst bewohnten Hauses.
Wichtiger Hinweis:
Alle genannten Policen unterscheiden sich im Leistungsumfang teils erheblich. Ein Vergleich über neutrale Portale wie Check24, Verivox oder Stiftung Warentest ist dringend anzuraten.
Beispiel aus dem Alltag
Ein junger Berufseinsteiger schließt eine günstige Privathaftpflicht ab. Wenige Wochen später verursacht er auf einer Party einen Wasserschaden bei Freunden: Die Police übernimmt Kosten von mehreren Tausend Euro und erspart ihm langjährige Ratenzahlungen.
Optionale Versicherungen: Sorgfältig abwägen
Hausrat, Rechtsschutz, Zahnzusatz & Co.
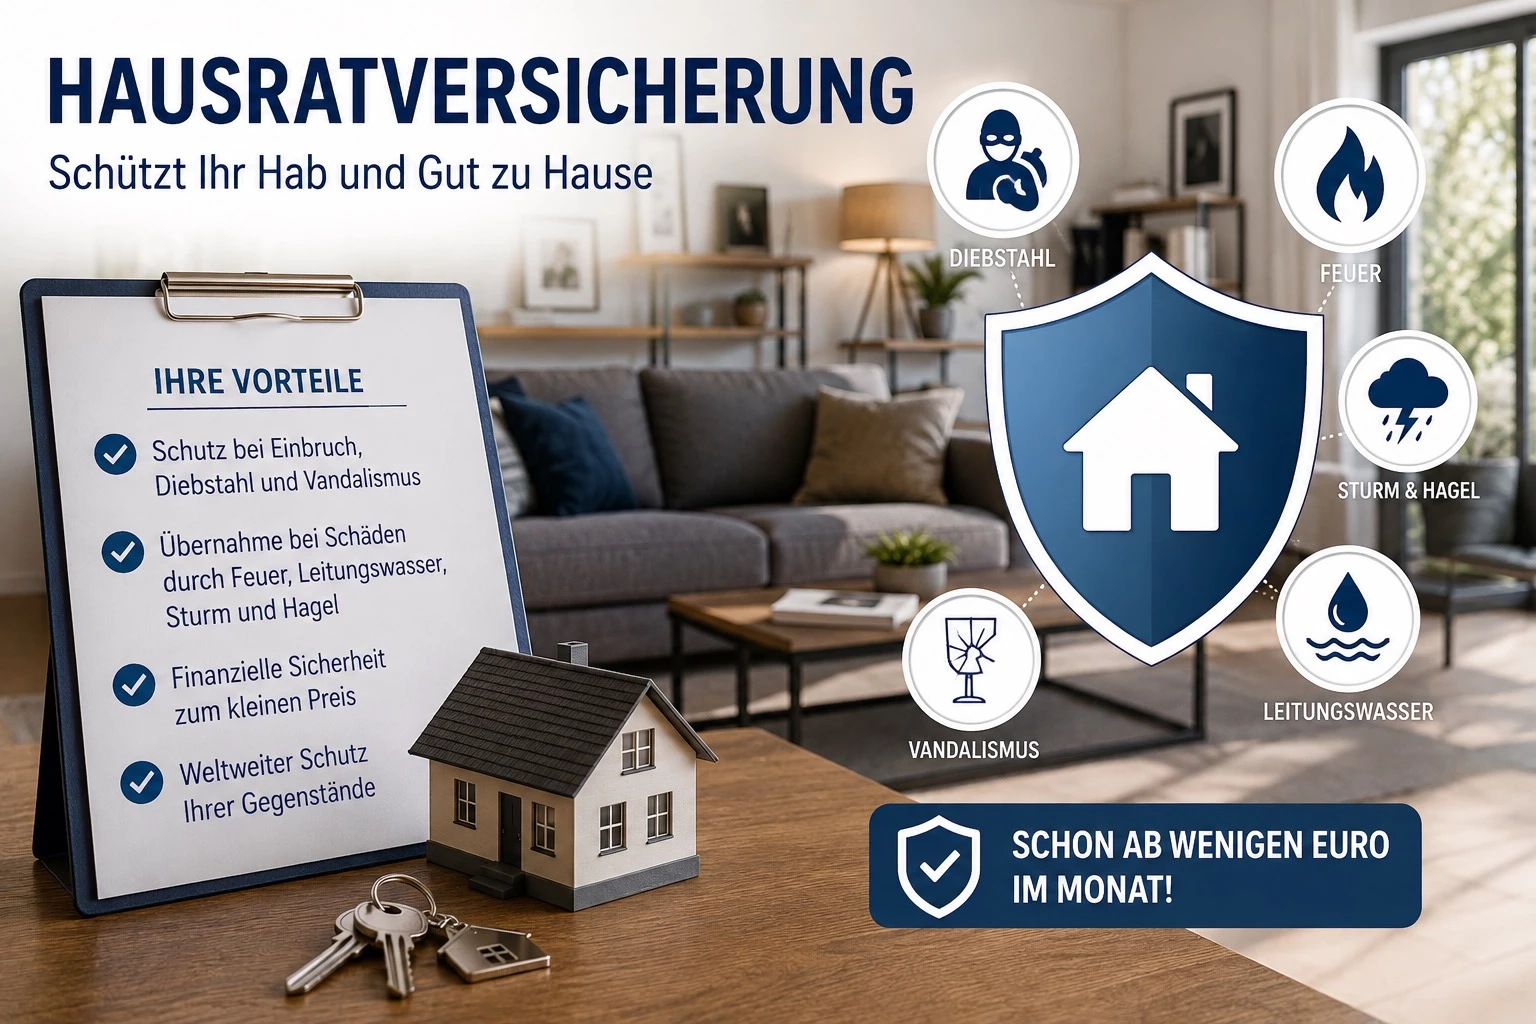
Policen wie Hausratversicherung, Zahnzusatz- oder Rechtsschutzversicherung können sinnvoll sein. Sie müssen aber zur Lebenssituation und zum tatsächlichen Bedarf passen. Ein Hausratsschutz empfiehlt sich für hochwertige Wohnungen oder wertvolle Einrichtung. Rechtsschutz ist teuer, aber hilft bei umfangreichen rechtlichen Auseinandersetzungen. Zahnzusatz lohnt sich bei absehbar teurem Zahnersatz und regelmäßigen Behandlungen.
Betriebliche und private Altersvorsorge
Für Angestellte mit langem Planungshorizont kann die betriebliche Altersvorsorge sinnvoll sein. Selbstständige und Freiberufler sollten im Rahmen privater Policen vorsorgen, falls keine gesetzliche Verpflichtung besteht.
Optionale Versicherungen sind kein Ersatz, sondern eine Ergänzung zur Basisabsicherung. Sie kosten oftmals mehr, als sie im Alltag leisten können; eine solide Rücklage ist meist besser.
Kinder- & Spezialversicherungen
Kinderinvaliditäts- oder Unfallpolicen zahlen selten und sind kostenintensiv. Spezialpolicen wie Ausbildungsversicherungen, Tierkranken- oder Reisegepäckversicherungen lohnen sich in aller Regel nicht und können durch einfache Rücklagen ersetzt werden.
Schauen Sie sich doch einmal eine Übersicht all unserer spannenden Themen an
Überflüssige Policen: Wo man sparen kann
Verträge mit niedrigem Mehrwert und hohen Kosten
Viele Versicherungsprodukte sind überflüssig oder schließen das eigentliche Risiko kaum ein: Handy- und Brillenversicherungen, Reisegepäckversicherungen, Glasbruch- oder Sterbegeldversicherungen binden Beiträge, ohne existenzielle Schäden zu decken. Die Kosten stehen meist in keinem Verhältnis zum Nutzen.
Kritische Einordnung
Gerade Kombi-Produkte mit Kapitalbildung – wie fondsgebundene Lebensversicherungen – bringen durch teure Gebühren meist weniger Rendite als ein ETF-Sparplan bei gleicher Sicherheit. Restschuldversicherungen oder sehr begrenzte Policen zu Konsumgütern (z.B. Waschmaschine) lohnen sich auch durch hohe Ausschlusskriterien selten.
Empfehlungen und Entscheidungsmatrix
Wer welche Versicherung wirklich braucht – und wann nicht
Die Auswahl sinnvoller Versicherungen ist immer individuell. Ein Modell hilft, typische Lebensphasen und Risiken zu berücksichtigen.
Vorteile & Nachteile auf einen Blick
Vorteile
- Schutz vor existenziellen Risiken
- Absicherung von Eigentum und Angehörigen
Nachteile
- Laufende Kosten für optionale Policen
- Leistungsumfang oft unübersichtlich und Unterschied je Anbieter
Checkliste für die Praxis
- Prüfen, ob der existenzielle Schaden dich selbst ruinieren kann
- Nicht jede Versicherung ist nötig – Rücklagen bevorzugen
- Vor Abschluss immer Vergleichrechner wie Stiftung Warentest verwenden
- Policen regelmäßig an Lebenssituation anpassen
Weiterführende Informationen
Empfohlene Quellen für den Versicherungsvergleich: Stiftung Warentest, Verbraucherzentrale, Check24, Verivox. Für Gesundheitsfragen: RKI oder Verbraucherzentrale Gesundheit. Weitere ausführliche Ratgeber und Expertentipps für alle Lebenslagen finden sich auf unserem Blog.
Zielgruppen im Blick
Perspektive für 20–40 Jahre
Hier zählt vor allem die private Haftpflicht, berufliche Absicherung und ggf. eine Risikolebensversicherung. Junge Erwachsene profitieren von günstigen Konditionen beim Frühabschluss. Meist reichen wenige, gezielte Policen. Überversicherung bremst finanziellen Spielraum.
Perspektive für 40–60 Jahre
Die Absicherung von Familie und Eigentum gewinnt an Bedeutung. Zusätzlich lohnen Hausrat oder Wohngebäudeversicherung. Sorgfältig prüfen: Sind Berufsunfähigkeit und Altersvorsorge auf aktuelle Lebenssituation abgestimmt? Zugleich keine unnötigen Policen fortführen!
Perspektive ab 60
Im Ruhestand weniger lohnende Versicherungen. Berufsunfähigkeit ist jetzt unnötig, Haftpflicht und Krankenversicherung bleiben unverzichtbar. Hausrat- und Rechtsschutzpolice an veränderten Bedarf anpassen. Für viele entfällt der Abschluss neuer Policen, Bestand ist zu prüfen.
„Versicherungen sind sinnvolle Instrumente gegen existenzielle Risiken – aber die richtige Auswahl spart auf Dauer viel Geld und Nerven.“
EVOLUTION24 Redaktion, 2024
Sie sind unsicher, welche Versicherungen wirklich sinnvoll für Ihre Situation sind? Unsere Redaktion hilft Ihnen mit persönlicher Beratung gern weiter – nehmen Sie Kontakt auf.
KontaktWeitere Stichwörter zu diesem Artikel
Das könnte Sie auch interessieren

Fernwärme im Bergischen Land: Heizkosten, Sparpotenziale und Nebenkosten 2026

Lidl, Aldi, Netto oder Rewe – Einkauf im Bergischen Land im Qualitätsvergleich

Schulbedarf für Kinder in und um Solingen: Die besten Tipps & Adressen
Bioplastik: Umweltfreundliche Lösung oder trügerische Alternative?

Solingen: Die besten Hofläden und Bauernhöfe für Kürbisse


